PromleeBlog
sitemap
aboutMe

posting thumbnail
연속 확률 변수
Continuous random variable

📅

연속 확률 변수 (Continuous Random Variable) 🔗

무한한 범위의 값을 가질 수 있는 확률 변수
예시
성질

확률 밀도 함수 (Probability Density Function, PDF) 🔗

연속 확률 변수의 경우 특정 값의 확률이 0이기 떄문에 확률 질량 함수를 사용할 수 없다.
따라서
확률 밀도 함수
(
PDF
)를 사용한다.
fX(x)f_X(x): 연속적이고 비음수인 함수로서, 이 함수를 XX의
확률 밀도 함수
(PDF) 라고 한다.

예시 (확률 밀도 함수) 🔗

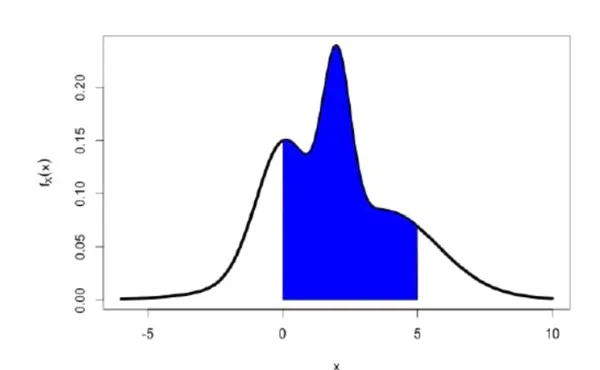
XX가 두 값 x1x_1과 x2x_2 사이에 존재할 확률은 fX(x)dxf_X(x)dx로 나타낼 수 있다.
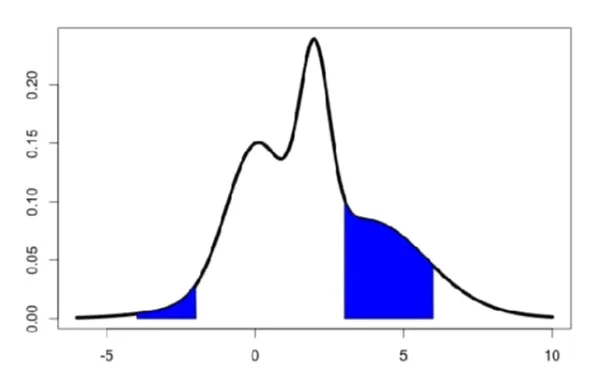
더 일반적으로, 실선 상의 어떤 부분 집합 BB에 대하여

확률 법칙과 PDF (Probability Laws and PDF) 🔗

fX(x)f_X(x)는 P(X=a)P(X=a)가 아님을 유의
특정 값 aa에 대해, P(X=a)=∫aafX(x)dx=0P(X=a) = \int_a^a f_X(x)dx = 0이다.
유효한 확률 법칙은 P(Ω)=1P(\Omega) = 1 및 P(A)>0P(A) > 0을 만족해야 한다. - 이는 PDF와 유사
확률 변수 길이가 δ\delta인 작은 구간 [x,x+δ][x, x+\delta]에 대한 확률은 fX(x)δf_X(x)\delta이다.

PDF의 특성 (Properties of PDF) 🔗

XX를 PDF fXf_X를 가진 연속 확률 변수라고 하자.

예시 🔗

fX(x)={1if 0≤x≤10otherwisef_X(x) = \begin{cases} 1 & \text{if } 0 \le x \le 1 \\ 0 & \text{otherwise} \end{cases}
fX(x)={cif a≤x≤b0otherwisef_X(x) = \begin{cases} c & \text{if } a \le x \le b \\ 0 & \text{otherwise} \end{cases}

연속 확률 변수의 기대값 (Expectation of Continuous Random Variable) 🔗

이산 확률 변수의 경우 우리는 다음과 같은 식을 사용했다.
XX가 연속 확률 변수이고 fX(x)f_X(x)가 XX의 확률 밀도 함수라고 하자. XX의 기대값은 다음과 같이 정의된다.

예제 (연속 확률 변수의 기대값) 🔗

문제 🔗

XX가 [a,b][a, b] 구간에서의 균등 확률 변수라고 하자. 이때, XX의 기댓값은 얼마인가?

해결 🔗

XX의 확률 밀도 함수는 다음과 같다.
fX(x)={1b−aif a≤x≤b0otherwisef_X(x) = \begin{cases} \frac{1}{b-a} & \text{if } a \le x \le b \\ 0 & \text{otherwise} \end{cases}
XX의 기댓값은 다음과 같이 계산된다.
E[X]=∫−∞∞x⋅fX(x)dx=∫abx⋅1b−adx=1b−a⋅12⋅(b2−a2)=a+b2E[X] = \int_{-\infty}^{\infty} x \cdot f_X(x)dx = \int_{a}^{b} x \cdot \frac{1}{b-a}dx = \frac{1}{b-a} \cdot \frac{1}{2} \cdot (b^2 - a^2) = \frac{a+b}{2}
따라서, XX의 기댓값은 a+b2\frac{a+b}{2}이다.

연속 확률 변수의 분산 (Variance of Continuous Random Variable) 🔗

이산 확률 변수의 경우 우리는 다음과 같은 식을 사용했다.
XX가 연속 확률 변수이고 fX(x)f_X(x)가 XX의 확률 밀도 함수라고 하자. XX의 분산은 다음과 같이 정의된다.

예제 (연속 확률 변수의 분산) 🔗

문제 🔗

XX가 [a,b][a, b] 구간에서의 균등 확률 변수라고 하자. 이때, XX의 분산은 얼마인가?

해결 🔗

XX의 확률 밀도 함수는 다음과 같다.
fX(x)={1b−aif a≤x≤b0otherwisef_X(x) = \begin{cases} \frac{1}{b-a} & \text{if } a \le x \le b \\ 0 & \text{otherwise} \end{cases}
XX의 분산은 다음과 같이 계산된다.
Var[X]=E[(X−E[X])2]=∫−∞∞(x−E[X])2⋅fX(x)dx=∫ab(x−a+b2)2⋅1b−adx=1b−a⋅13⋅(b3−a3)=(b−a)212Var[X] = E[(X - E[X])^2] = \int_{-\infty}^{\infty} (x - E[X])^2 \cdot f_X(x)dx = \int_{a}^{b} (x - \frac{a+b}{2})^2 \cdot \frac{1}{b-a}dx = \frac{1}{b-a} \cdot \frac{1}{3} \cdot (b^3 - a^3) = \frac{(b-a)^2}{12}
따라서, XX의 분산은 (b−a)212\frac{(b-a)^2}{12}이다.

지수 확률 변수 (Exponential Random Variable) 🔗

지수 확률 변수의 확률 밀도 함수는 다음과 같다.
fX(x)={λe−λxif x≥00otherwise            E[X]=1λ,var(X)=1λ2f_X(x) = \begin{cases} \lambda e^{-\lambda x} & \text{if } x \ge 0 \\ 0 & \text{otherwise} \end{cases} \;\;\;\;\;\; E[X] = \frac{1}{\lambda}, \quad \text{var}(X) = \frac{1}{\lambda^2}
XX가 특정 값을 초과할 확률은 지수적으로 감소한다는 점에 유의하라
P(X≥a)=∫a∞λe−λx dx=[−e−λx]a∞=e−λaP(X \ge a) = \int_{a}^{\infty} \lambda e^{-\lambda x} \, dx = \left[ -e^{-\lambda x} \right]_{a}^{\infty} = e^{-\lambda a}

예시 (지수 확률 변수) 🔗

어떤 일이 일어날 때까지의 시간을 모델링하기 위해, 지수 확률 변수를 사용한다.

예제 (지수 확률 변수) 🔗

문제 🔗

사하라 사막 어디든 작은 운석이 처음 떨어질 때까지의 시간은 평균 10일의 지수 확률 변수로 모델링된다.
현재 시간은 자정이다.
첫날 오전 6시에서 오후 6시 사이에 운석이 처음 떨어질 확률은 얼마인가?

해결 🔗

XX를 운석이 처음 떨어지는 시간이라고 하자.
XX는 평균 10일의 지수 확률 변수이므로, λ=110\lambda = \frac{1}{10}이다.
첫날 오전 6시에서 오후 6시 사이에 운석이 처음 떨어질 확률은 다음과 같이 계산된다.
P(1/4≤X≤3/4)=P(X≤1/4)−P(X≤3/4)=e−110⋅1/4−e−110⋅3/4=e−1/40−e−3/40≈0.0476P(1/4 \le X \le 3/4) = P(X \le 1/4) - P(X \le 3/4) \\ = e^{-\frac{1}{10} \cdot 1/4} - e^{-\frac{1}{10} \cdot 3/4} = e^{-1/40} - e^{-3/40} \approx 0.0476

요약 (Summary) 🔗

연속 확률 변수
fX(x)≥0f_X(x) \geq 0 for all xx
∫−∞∞fX(x)dx=1\int_{-\infty}^{\infty} f_X(x)dx = 1
δ\delta가 매우 작을 때, P([x,x+δ])≈fX(x)⋅δP([x, x+\delta]) \approx f_X(x)\cdot\delta
임의의 실수 부분집합 BB에 대하여, P(X∈B)=∫BfX(x)dxP(X \in B) = \int_{B} f_X(x)dx

기대값
E[X]=∫−∞∞x⋅fX(x)dxE[X] = \int_{-\infty}^{\infty} x \cdot f_X(x)dx

분산
Var[X]=E[(X−E[X])2]=∫−∞∞(x−E[X])2⋅fX(x)dxVar[X] = E[(X - E[X])^2] = \int_{-\infty}^{\infty} (x - E[X])^2 \cdot f_X(x)dx

추가 문제 🔗

문제 🔗

연속 확률 변수 XX의 기댓값이 다음을 만족함을 보여라
E[X]=∫0∞P(X>x) dx−∫0∞P(X<−x) dxE[X] = \int_{0}^{\infty} P(X > x) \, dx - \int_{0}^{\infty} P(X < -x) \, dx

해결 🔗

∫P(X>x) dx=∫0∞(∫x∞fX(y) dy) dx=∫0∞(∫0yfX(y) dx) dy=∫0∞fX(y)(∫0y dx) dy=∫0∞y⋅fX(y) dy\int P(X > x) \, dx = \int_{0}^{\infty} (\int_{x}^{\infty} f_X(y) \, dy) \, dx \\ = \int_{0}^{\infty} (\int_{0}^{y} f_X(y) \, dx) \, dy \\ = \int_{0}^{\infty} f_X(y) (\int_{0}^{y} \, dx) \, dy \\ = \int_{0}^{\infty} y \cdot f_X(y) \, dy
∫P(X<−x) dx=∫0∞(∫−∞−xfX(y) dy) dx=∫−∞0(∫0−yfX(y) dx) dy=∫−∞0fX(y)(∫0−y dx) dy=−∫−∞0yfX(y) dy\int P(X < -x) \, dx = \int_0^\infty \left( \int_{-\infty}^{-x} f_X(y) \, dy \right) \, dx\\ = \int_{-\infty}^0 \left( \int_0^{-y} f_X(y) \, dx \right) \, dy\\ = \int_{-\infty}^0 f_X(y) \left( \int_0^{-y} \, dx \right) \, dy\\ = - \int_{-\infty}^0 y f_X(y) \, dy
따라서, E[X]=∫0∞y⋅fX(y) dy+∫−∞0y⋅fX(y) dy=∫−∞∞y⋅fX(y) dyE[X] = \int_{0}^{\infty} y \cdot f_X(y) \, dy + \int_{-\infty}^0 y \cdot f_X(y) \, dy = \int_{-\infty}^{\infty} y \cdot f_X(y) \, dy