 포트폴리오 읽기 2 - ETF 중복 보유와 실제 투자 비중Reading Your Portfolio 2 - ETF Overlap and Exposure
📅
들어가기 전에 🔗
미국 시장 전체에 투자하는 ETF와 성장주 ETF를 사고, 관심 있는 개별주도 조금 담았습니다.
보유 종목이 세 개로 늘었으니 투자 대상도 그만큼 다양해졌다고 생각하기 쉽습니다.
그런데 두 ETF 안에 직접 산 기업이 모두 들어 있다면, 그 기업에 투자한 돈은 계좌에 보이는 개별주 잔고보다 큽니다.
상품 수를 세는 것과 실제 투자 대상을 확인하는 것은 다른 작업입니다.
1편↗에서는 세 계좌의 1,000만 원을 주식 60%·채권 20%·금 5%·현금 15%로 모았습니다.
이번에는 그 표를 유지하면서 ETF 안에 들어 있는 기업까지 한 단계 더 펼칩니다.
완성할 결과는
직접 보유와 ETF 경유 보유를 합친 기업별 노출표
입니다.
노출은 여기서 ‘해당 기업의 주식 가치 변화에 연결된 투자금의 몫’이라는 뜻으로 사용합니다.ETF 개수와 분산 정도 🔗
ETF는 여러 자산을 담을 수 있는 상품이지만, ETF 두 개가 서로 전혀 다른 자산을 담는다는 보장은 없습니다.
FINRA는 펀드의 투자설명서와 구성 종목을 확인해 펀드끼리, 또는 직접 보유한 주식과 중복되는지 살펴보도록 안내합니다.
FINRA 집중 위험 안내↗
예를 들어 광범위 주식 ETF와 성장주 ETF가 같은 대형 기업을 보유할 수 있습니다.
서로 다른 운용사가 만든 상품이어도 투자 대상이 겹칠 수 있으므로,
운용사 이름이 다르다는 사실만으로 분산 정도를 판단하지 않습니다.
이번 계산에서는 “겹치는 종목이 있나요?”에서 한 걸음 더 나아가 내 전체 투자금 중 그 기업이 차지하는 금액
을 묻습니다.중복이 있다는 이유만으로 잘못된 포트폴리오라고 결론 내릴 필요는 없습니다.
의도한 집중일 수도 있지만, 자신이 생각한 비중과 실제 합산 비중이 다르다면 점검할 근거가 생깁니다.
먼저 숫자를 확인하고, 그다음 그 집중을 유지할 이유가 있는지 적습니다.
구성 종목과 기준일 🔗
계산에는 서로 다른 두 비중이 필요합니다.
하나는
내 포트폴리오에서 ETF가 차지하는 비중
, 다른 하나는 그 ETF 안에서 기업이 차지하는 비중
입니다.
두 값을 같은 열에 적으면 분모를 혼동하기 쉬우므로 표를 나눠 준비합니다.| 가상 보유 항목 | 원화 평가액 | 전체 1,000만 원 대비 비중 |
|---|---|---|
| 미국 광범위 주식 ETF A | 3,000,000원 | 30% |
| 미국 성장주 ETF B | 1,500,000원 | 15% |
| 미국 개별주 X | 500,000원 | 5% |
이 세 행은 1편의 공통 데이터 일부이며, 나머지 500만 원도 전체 비중의 분모에 포함합니다.
기준은 동일한 가상 평가 시점
T0·원화입니다.
이번 연습에서는 비레버리지 주식 ETF A 안의 X 비중을 6%, ETF B 안의 X 비중을 10%로 가정
합니다.
나머지 보유 항목에는 X 주식이 없다고 설정합니다.
실제 ETF 구성 자료나 특정 기업의 현재 비중을 가져온 수치는 아닙니다.자신의 상품에 적용할 때는 운용사 공식 홈페이지에서 구성 종목과 자료 기준일을 확인합니다.
‘추종 지수의 구성’과 ‘ETF가 실제 보유한 구성’도 구분합니다.
공개 자료가 상위 종목만 보여 준다면, 보이지 않는 나머지를 X가 없는 구간으로 단정하지 않습니다.
자료의 기준일이 내 잔고 기준일과 다르면 두 날짜를 함께 적고 추정치로 표시합니다.
👨💻
자료를 저장할 때는 상품명만 적기보다 종목 코드·운용사·구성 기준일·전체 공개 여부를 함께 남깁니다.
다음 달에 같은 열을 다시 채울 수 있어야 비중 변화의 이유를 비교하기 쉽습니다.
ETF 안의 기업 비중 계산 🔗
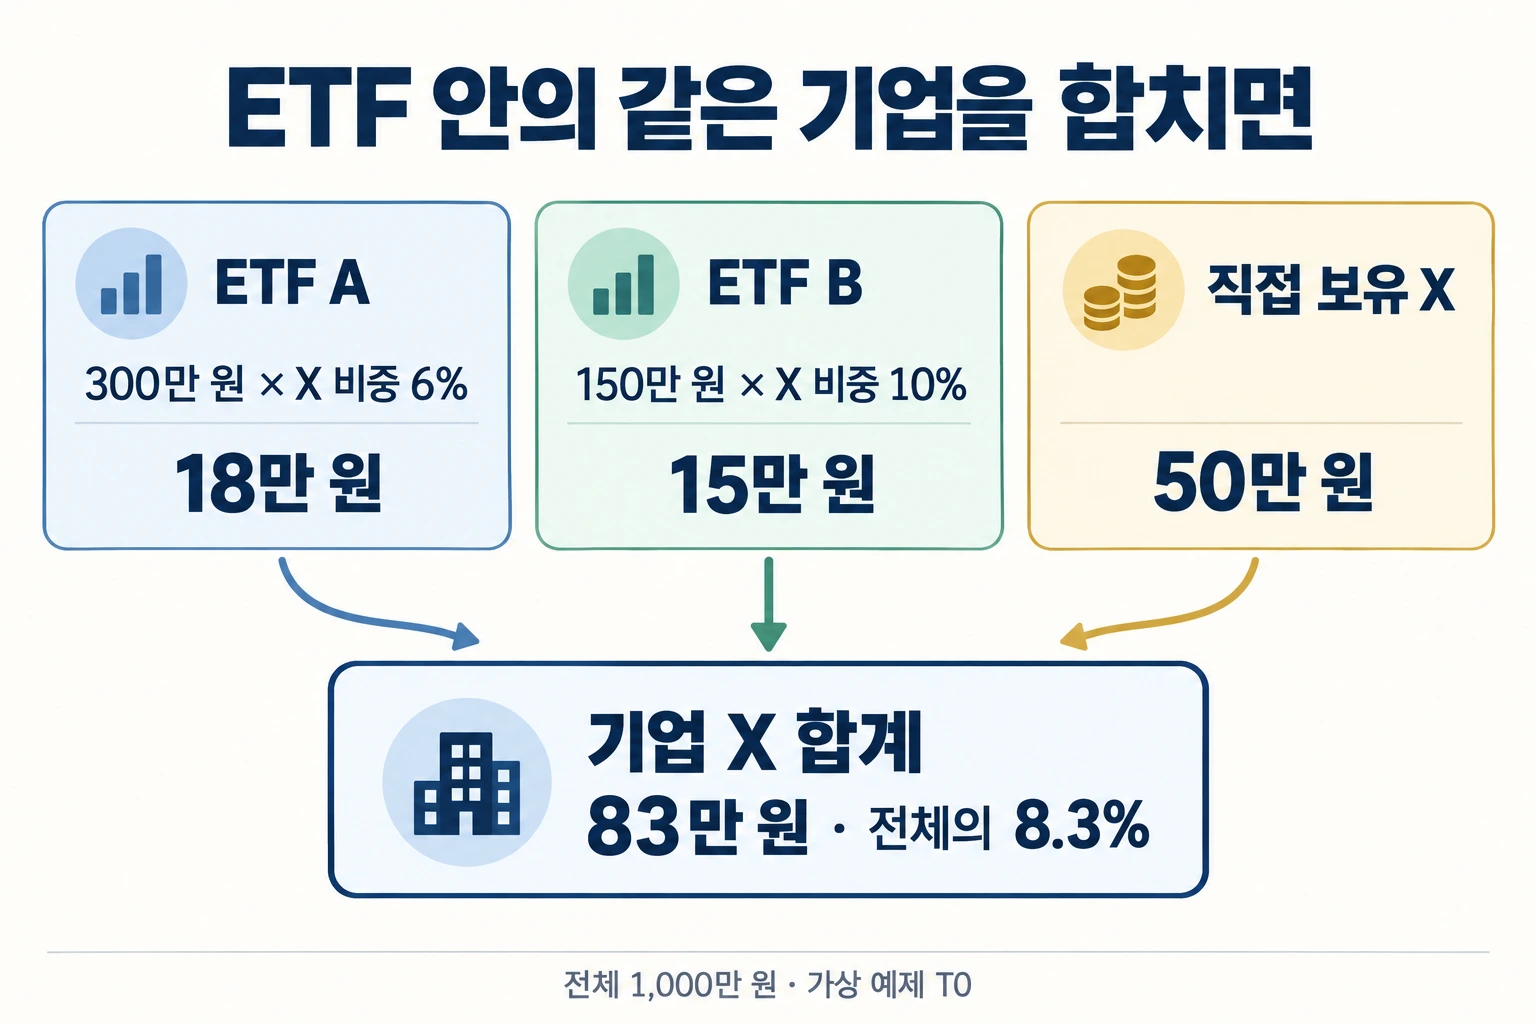
ETF A에 투자한 300만 원 중 X에 해당하는 금액은
300만 × 6% = 18만 원입니다.
전체 투자금 기준으로는 30% × 6% = 1.8%입니다.
ETF B도 같은 방식으로 150만 × 10% = 15만 원, 전체의 15% × 10% = 1.5%입니다.이 값에 직접 보유한 X 50만 원을 더합니다.
X 합산 금액은 18만 + 15만 + 50만 = 83만 원이며, 전체의 8.3%입니다.
직접 보유 목록에 표시된 5%보다 3.3%p 큽니다.
퍼센트포인트 %p는 두 비율의 차이를 나타내며, 여기서는 8.3% − 5%입니다.가상 예제에서 ETF A를 통한 X 18만 원, ETF B를 통한 X 15만 원, 직접 보유 X 50만 원을 더해 83만 원·전체 8.3%를 계산하는 도표
| 보유 경로 | 내 보유 비중 | 경로 안의 X 비중 | 전체 기준 X 노출 | X 환산 금액 |
|---|---|---|---|---|
| ETF A 경유 | 30% | 6% | 1.8% | 180,000원 |
| ETF B 경유 | 15% | 10% | 1.5% | 150,000원 |
| X 직접 보유 | 5% | 100% | 5.0% | 500,000원 |
| 합계 | 8.3% | 830,000원 |
기준은
T0·원화·전체 투자금 1,000만 원이며, 내부 구성 비중도 가상 설정입니다.
일반식은 직접 보유 비중 + 각 ETF의 내 보유 비중 × ETF 내부 기업 비중의 합
입니다.
계산할 때는 30%를 0.30, 6%를 0.06으로 바꿔 곱하고 마지막에 백분율로 표시합니다.
30 + 6으로 더하거나 30 × 6 = 180%로 적는 오류를 피합니다.이 표는 이미 보유한 돈을 기업별로 해석한 것입니다.
ETF 잔고 450만 원에 내부 X 33만 원을 새로운 자산처럼 다시 더하면 같은 돈을 중복 집계하게 됩니다.
보유 자산표의 총액은 그대로 1,000만 원입니다.
기업별 합산 노출표의 범위 🔗
이번 연습에서 계산을 완료한 기업은 X 하나입니다.
나머지 주식 기업의 구성을 만들지 않았으므로 아래 표에서도 미분석으로 남깁니다.
미분석은 현금도, 분산이 확인된 자산도 아닙니다.
| 해석한 구간 | 금액 | 전체 비중 | 확인 상태 |
|---|---|---|---|
| X 주식 합산 | 830,000원 | 8.3% | 가정된 구성으로 계산 |
| 그 외 주식 | 5,170,000원 | 51.7% | 기업별 구성 미분석 |
| 채권·금·현금 | 4,000,000원 | 40.0% | 이번 주식 노출 계산의 밖 |
| 합계 | 10,000,000원 | 100% |
같은
T0 기준으로 주식 600만 원에서 X 83만 원을 빼면 그 외 주식은 517만 원입니다.
‘그 외 주식’ 한 줄이 하나의 기업이라는 뜻은 아닙니다.
실제 자료로 여러 기업을 분석할 때는 직접 보유분과 ETF 경유분을 기업별로 반복 합산합니다.
같은 기업의 다른 주식 종류나 예탁증서가 섞였다면 기업 단위로 묶을 기준도 먼저 정합니다.기업별 표가 완성되면 상위 기업 몇 곳과 산업별 합계를 각각 살펴볼 수 있습니다.
다만
같은 기업의 중복과 같은 산업의 집중은 다른 질문
입니다.
서로 다른 기업이라도 같은 산업의 변화에 함께 영향을 받을 수 있으며, 이 표만으로 상관관계나 미래 손실을 계산한 것은 아닙니다.
좁은 산업에 집중한 ETF가 반드시 충분한 분산을 제공하지는 않는다는 점은 Investor.gov도 설명합니다.
Investor.gov 자산 배분과 분산투자↗👍
이 곱셈 예제는 현물 주식을 보유하는 비레버리지 ETF를 단순화한 것입니다.
레버리지·인버스·파생상품·재간접 구조가 있으면 보유 금액 비중과 경제적 노출이 달라질 수 있으므로, 같은 식을 검토 없이 적용하지 않습니다.
포트리듬 보유 목록에서 시작하기 🔗
포트리듬에서는 먼저
보유 자산의 종목 코드·수량·평가액과 보유 계좌
를 확인합니다.
같은 ETF를 여러 계좌에 나눠 보유했다면 잔고를 합산해 내 전체 보유 비중을 구합니다.
이 과정은 ETF 내부를 분석하기 전에 ‘내가 어떤 상품을 얼마씩 가지고 있는지’를 맞추는 작업입니다.
목록과 상세 화면의 확인 방법은 대시보드와 보유 자산 설명서↗를 참고합니다.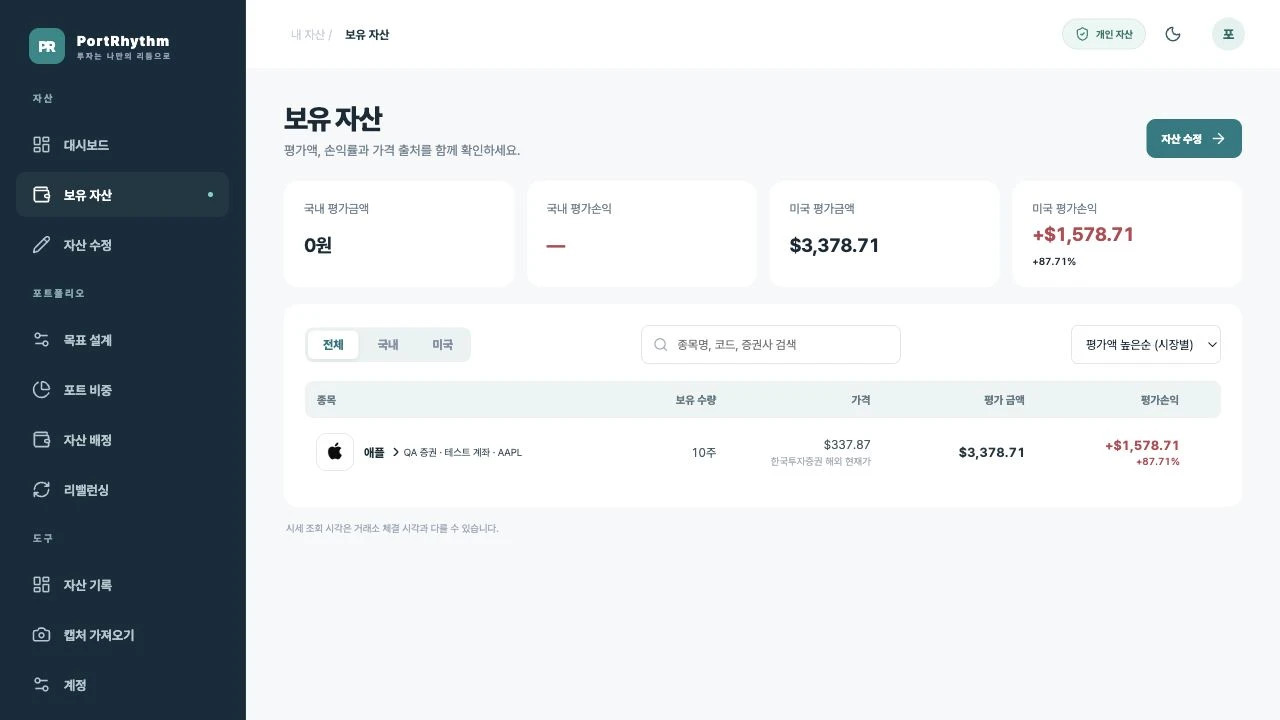
2026년 10월 8일 QA 계정의 별도 보유 자산 데모로, 종목·계좌·수량·가격·평가금액을 확인하는 화면
위 이미지는 기존 설명서의 QA 데모이며, ETF A·B·X로 만든 가상 잔고와 다릅니다.
확인할 곳은 종목 이름과 코드, 보유 수량, 평가금액입니다.
2026년 10월 17일 기준으로 이 글의 기업별 노출 계산은
앱의 보유 목록에서 출발해 별도 표로 수행하는 분석
으로 구분합니다.
포트 이름이나 보유 종목 수를 ETF 내부 기업별 노출로 읽지 않습니다.자신의 점검표에는 다음 열을 남깁니다.
- 기업명과 식별 기준같은 기업을 어떤 코드끼리 묶었는지 적습니다.
- 직접 보유 금액과 ETF 경유 금액경로를 분리해야 다음 달 변화를 설명할 수 있습니다.
- 합산 금액과 전체 비중분모는 1편에서 정한 투자 자산 전체로 유지합니다.
- 자료 기준일과 미확인 구간공개되지 않은 구성과 오래된 자료를 표시합니다.
결론 🔗
이번 가상 예제에서 X 직접 보유는 전체의 5%였지만 ETF 내부까지 합치면
8.3%·83만 원
이었습니다.
오늘 완성할 결과는 상품의 개수가 아니라 기업별로 투자금이 얼마나 겹치는지 설명하는 표
입니다.
중복을 발견했다면 바로 매매하기보다, 그 집중이 의도한 것인지와 아직 분석하지 못한 구간을 먼저 적어 보시기 바랍니다.포트리듬 보유 자산↗에서 상품 코드와 평가액을 확인한 뒤 운용사 구성 자료를 한 줄씩 연결하면 됩니다.
다음 3편↗에서는 같은 보유 목록을 거래 통화·기초자산·환헤지라는 다른 축으로 점검합니다.
원화로 거래하는 상품도 환율 변화의 영향을 받을 수 있는 이유를 살펴보겠습니다.