 ETF 선택 기준 4 - 추적오차와 추적차이 읽기Choosing an ETF 4 - Tracking Difference and Error
📅
들어가기 전에 🔗
달리기 모임에서 앞사람을 따라갑니다.
한 사람은 늘 두 걸음 뒤에 있고, 다른 사람은 앞섰다가 뒤로 처졌다가 합니다.
도착할 때의 간격만 보면 비슷해도, 따라온 모습은 다릅니다.
ETF가 지수를 따라가는 결과도 이렇게 나눠 보면 이해하기 쉽습니다.
추적차이는 끝에서 얼마나 차이 났는지, 추적오차는 따라가는 간격이 얼마나 흔들렸는지 봅니다.
오늘은 이 둘을 비용표 옆에 붙일 작은 점검표로 만들겠습니다.🖐️
상품 자료는 2026년 10월 21일 확인했습니다.
A·B의 수익률은 계산 원리를 위한 값이며 실제 상품 실적이나 투자 추천이 아닙니다.
끝에서 보는 추적차이 🔗
같은 기간에 지수가 10.0%, ETF가 9.7% 올랐다고 하겠습니다.
이 글에서는
ETF 수익률 − 지수 수익률로 계산합니다.
추적차이는 9.7 − 10.0 = −0.3%p입니다.
마이너스는 이 기간에 지수보다 덜 올랐다는 뜻입니다.
여기서
%p는 퍼센트포인트입니다.
두 비율의 뺄셈을 적는 단위로, 10%와 9.7%의 간격은 0.3%p입니다.
자료에 따라 빼는 순서를 반대로 쓰기도 하므로 부호부터 확인합니다.
Vanguard 추적차이 설명↗출발선도 맞춰야 합니다.
펀드는 분배금 재투자 NAV 총수익률, 지수는 같은 통화와 배당 기준의 수익률인지 봅니다.
가격지수 PR 옆에 배당 재투자 성과를 놓으면 배당 처리의 차이도 섞입니다.
비교 조건을 맞추는 순서는 2편↗에 정리했습니다.
간격의 흔들림인 추적오차 🔗
추적오차는 하루하루의 수익률 차이가 얼마나 들쭉날쭉했는지 나타냅니다.
지수와 ETF의
가격 숫자 자체를 뺀 값
을 모으는 것이 아닙니다.
각각의 일별 수익률을 계산한 뒤 그 차이를 모읍니다.아래 네 번의 관측을 보겠습니다.
차이의 단위는
%p, 수익률의 단위는 %입니다.| 관측일 | 지수 수익률 | A와 지수의 차이 | B와 지수의 차이 |
|---|---|---|---|
| 1일 | +1.00 | −0.01 | +0.20 |
| 2일 | −0.50 | −0.01 | −0.22 |
| 3일 | +0.80 | −0.01 | +0.20 |
| 4일 | +0.20 | −0.01 | −0.22 |
| 하루 차이의 평균 | — | −0.01 | −0.01 |
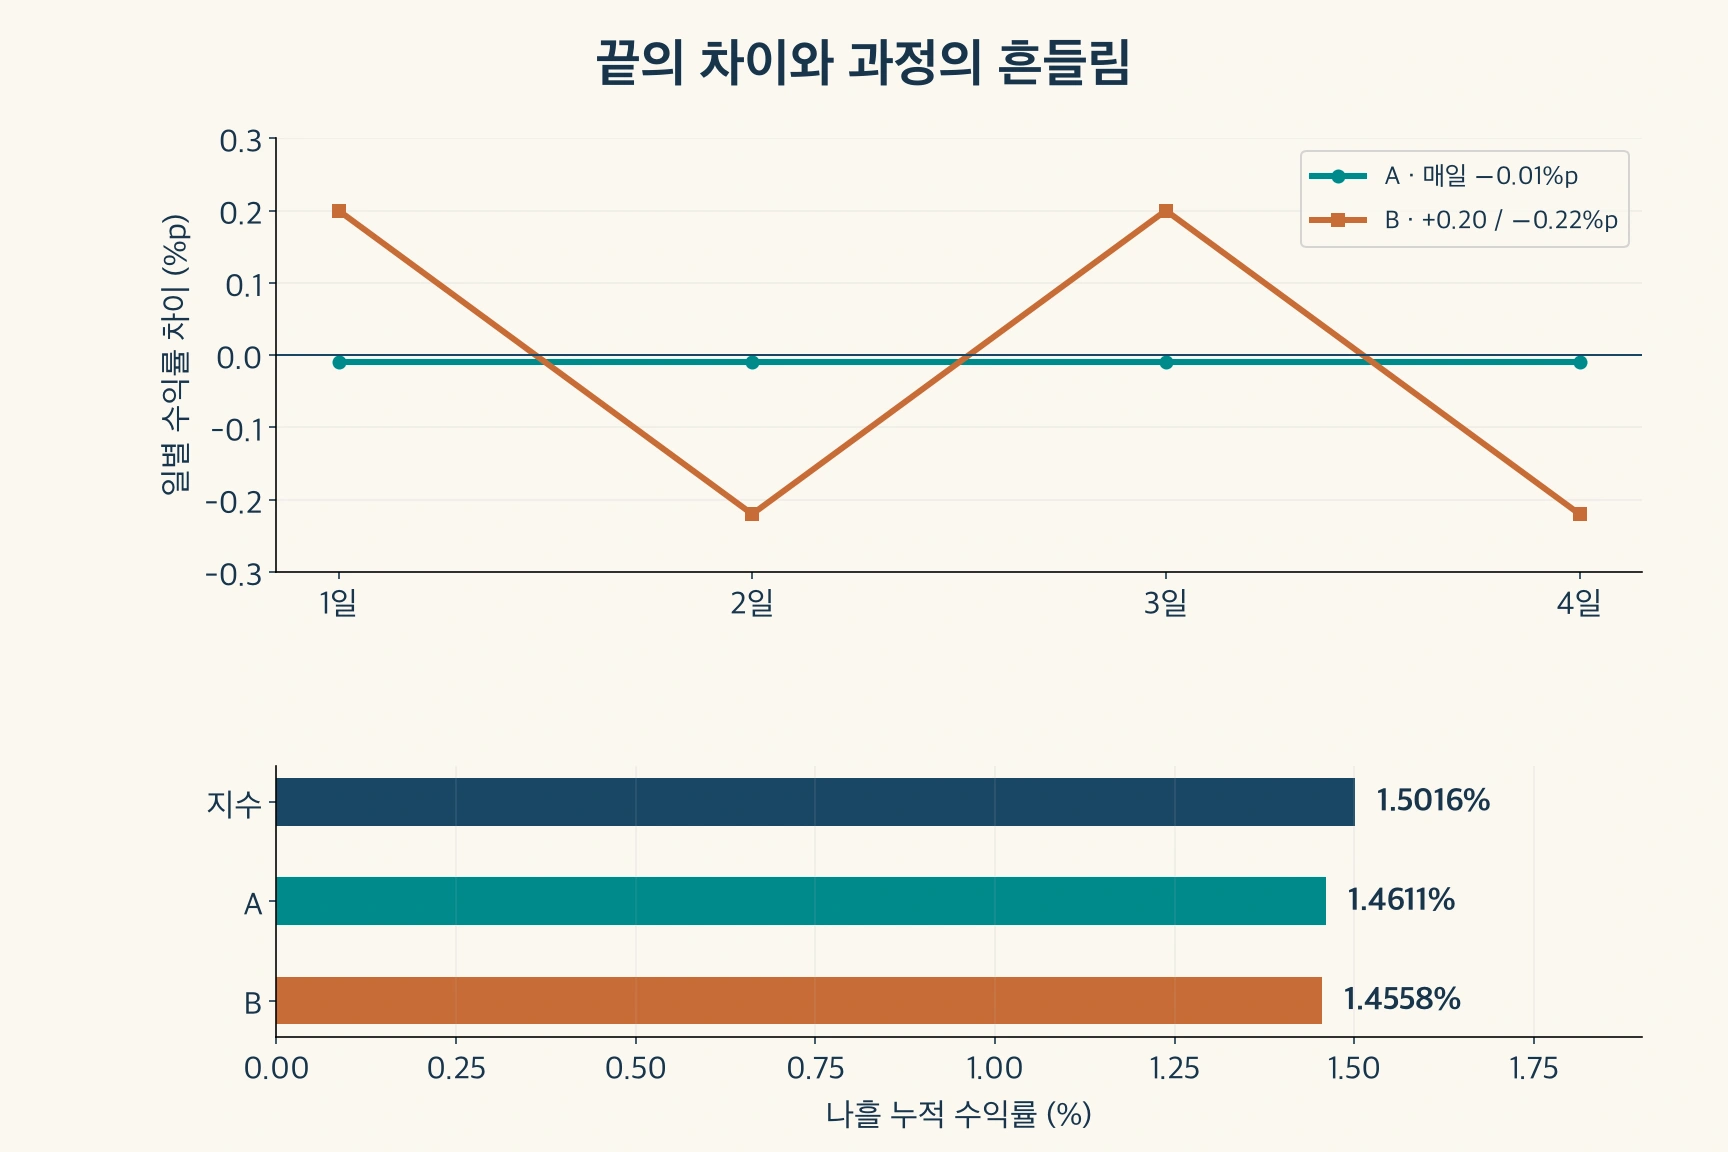
A는 매번 0.01%p 뒤처집니다.
B는 앞섰다가 뒤처지기를 반복합니다.
차이의 평균은 같지만,
평균 주위에서 흔들리는 정도는 B가 큽니다.
이 흔들림을 숫자로 재는 방법이 표준편차입니다.
MSCI 추적오차 정의↗같은 평균 차이를 가진 A와 B의 일별 간격, 별도로 계산한 나흘 누적 성과
평균이 같아도 누적은 다릅니다 🔗
수익률은 매일 더한 값으로 끝나지 않습니다.
전날까지 바뀐 금액에 다음 날 수익률이 적용됩니다.
처음 금액을 100으로 두고, 지수는
100 × 1.01 × 0.995 × 1.008 × 1.002로 계산합니다.
A·B도 표의 차이를 해당 날짜의 지수 수익률에 더한 뒤 같은 방식으로 곱합니다.
분배금 재투자를 포함한 수익률끼리 비교하며 별도 입출금은 없습니다.| 나흘 결과 | 지수 | A | B |
|---|---|---|---|
| 누적 수익률 | 약 1.5016% | 약 1.4611% | 약 1.4558% |
| 지수와 누적 차이 | — | 약 −0.0404%p | 약 −0.0458%p |
하루 차이의 평균이 같다고 나흘 뒤의 추적차이까지 같지는 않았습니다.
일별 간격의 흔들림과 기간 전체 성과를 따로 계산하는 이유입니다.
계산을 직접 해 보고 싶다면 일별 차이 네 개에 표본 표준편차를 적용합니다.
스프레드시트의
STDEV.S가 이 계산입니다.
차이를 −0.01, −0.01, −0.01, −0.01처럼 퍼센트포인트 숫자로 넣었다면, 결과도 같은 단위로 읽습니다.
A는 0, B는 약 0.2425%p입니다.
연 252거래일을 가정해 여기에 √252를 곱하면 B는 연환산 약 3.8494%가 됩니다.
나흘로 환산한 숫자를 안정적인 장기 추정치로 읽지는 않습니다.
실제 비교에는 충분한 공통 관측 기간과 공시 산식이 필요합니다.차이가 생기는 여러 이유 🔗
보수는 이유 중 하나입니다.
하지만 차이 전체를 ‘숨은 수수료’라고 부르면 다른 원인을 놓칩니다.
- 펀드가 받은 배당에 적용된 세금과 지수의 세금 가정이 다를 수 있습니다.
- 매매·분배·자금 유입 과정에서 현금을 보유하는 시간이 생깁니다.
- 지수의 모든 종목을 담는지, 대표 종목으로 비슷하게 구성하는지에 따라 움직임이 달라집니다.
- 기초시장의 마감 시각과 자산 평가 방식, 증권대여 수익도 영향을 줄 수 있습니다.
Vanguard는 비용뿐 아니라 복제 방식·현금·세금·평가 시점 등을 추적 결과의 원인으로 설명합니다.
한 가지 수치만으로 어느 원인이 얼마나 작용했는지 모두 분해할 수는 없습니다.
Vanguard 지수 추종의 영향 요인↗
이미 NAV 성과에 반영된 보수를 또 빼지 않습니다.
비용 항목과 중복 계산은 3편↗에서 이어 볼 수 있습니다.
세 상품에 붙일 점검표 🔗
TIGER 360750·ACE 360200·SOL 433330의 비교표에는 숫자보다 먼저 다음 조건을 붙입니다.
세 상품의 수익률을 나란히 놓으려면 같은 기간과 같은 성과 정의부터 확인합니다.
| 항목 | 적어 둘 내용 |
|---|---|
| 비교 기간 | 같은 시작일·종료일과 관측 횟수 |
| 펀드 성과 | 분배금 처리와 원화 NAV 총수익 기준 |
| 지수 성과 | 정확한 지수명·PR/TR/NTR·통화 |
| 추적차이 | 펀드−지수, 누적 또는 연환산 여부 |
| 추적오차 | 관측 주기·표준편차 방식·연환산 기준 |
| 빠진 자료 | 누락 날짜·미확인 정의·추가 확인할 문서 |
ACE·SOL 설명서는 PR을 명시하지만 TIGER는 확인한 문서의 지수 표기가 더 짧습니다.
추적 성과를 계산할 때는 일별 분배금 반영 NAV와 대응 지수를 같은 날짜로 준비해야 합니다.
이 칸들을 0으로 채우면 실제로 차이가 없었다는 뜻이 되므로,
자료 확인 전
이라고 적습니다.
TIGER 설명서↗ · ACE 문서 목록↗ · SOL 상품·문서↗👨💻
공시 화면의 ‘추적오차’가 이 글의 계산과 같은 정의인지 각주를 읽습니다.
한국거래소 교육 페이지도 지수와 NAV의 수익률 차이를 ‘추적오차율’이라고 넓게 설명합니다.
기간 수익률의 단순 차이인지, 일별 차이의 연환산 표준편차인지 확인한 뒤 표의 열 이름을 정하면 혼동을 줄일 수 있습니다.
한국거래소 추적대상지수와 추적오차율↗
결론 🔗
작은 추적오차는 지수를 따라가는 간격이 일정했다는 뜻이지, 투자 손실이 작다는 뜻은 아닙니다.
지수가 크게 떨어질 때도 꾸준히 따라갈 수 있기 때문입니다.
끝의 차이와 과정의 흔들림을 함께 적으면 ETF의 운용 결과를 더 정확히 읽을 수 있습니다.
다음 편에서는 펀드가 잘 따라갔더라도 내가 거래하는 가격은 달라질 수 있는 이유를 살펴보겠습니다.