 포트폴리오 읽기 4 - 입출금을 반영한 투자 수익률Reading Your Portfolio 4 - Returns and Cash Flows
📅
들어가기 전에 🔗
투자 계좌에 200만 원을 더 넣고 나니 총자산이 크게 늘었습니다.
기초 1,000만 원이 기말 1,320만 원이 됐다면 잔고 증가율은 32%입니다.
하지만 그중 200만 원은 새로 넣은 내 돈이므로, 32%를 투자 수익률이라고 부를 수는 없습니다.
얼마나 늘었는지와 얼마나 벌었는지, 어떤 수익률로 설명할지는 구분해야 합니다.
앞선 글에서는 구성·기업 중복·환율↗을 점검했습니다.
이번에는 세 계좌를 합친 투자 자산 전체를 하나의 분석 범위로 두고 입출금을 분리합니다.
완성할 결과는
평가액 증감·외부 현금흐름·투자 손익·수익률을 나란히 적은 성과 계산표
입니다.평가액 증가와 투자 손익 🔗
입금은 플러스, 출금은 마이너스로 적으면 순입금은
입금 합계 − 출금 합계입니다.
보유 자산과 거래·비용이 빠짐없이 반영됐다는 전제에서 기간 투자 손익은 기말 평가액 − 기초 평가액 − 순입금
으로 대조할 수 있습니다.
기초 1,000만 원, 기말 1,320만 원, 순입금 200만 원이면 1,320만 − 1,000만 − 200만 = 120만 원입니다.
이 120만 원은 금액이고, 아직 수익률은 아닙니다.이를 기초 평가액으로 나누면 12%, 총 납입액 1,200만 원으로 나누면 10%입니다.
어느 분모를 고르느냐만으로 답이 달라지므로,
돈이 언제 들어와 얼마나 오래 투자됐는지
를 확인해야 합니다.
장부 누락이나 뒤늦은 자산 등록도 평가액 증감에 섞일 수 있어, 실제 앱 잔고에서 뺄셈한 금액을 바로 확정 수익으로 선언하지 않습니다.외부 입출금과 내부 이체 🔗
외부 현금흐름은
내가 정한 분석 범위의 바깥과 오간 돈
입니다.
일반 A에서 일반 B로 50만 원을 옮겨도 세 계좌 전체로는 내부 이동입니다.
반면 일반 A 계좌만 따로 성과를 계산한다면 그 계좌 밖으로 나간 50만 원은 외부 출금입니다.
같은 이체라도 분석 범위에 따라 분류가 달라집니다.| 사건 | 세 계좌 전체 기준 처리 |
|---|---|
| 투자 범위 밖 급여 계좌에서 200만 원 입금 | 외부 입금 +200만 원 |
| 일반 A에서 일반 B로 이체 | 내부 이동, 전체 외부 흐름 0원 |
| 계좌 안에 남긴 분배금 | 투자 결과로 내부 현금 증가 |
| 분배금을 생활비 계좌로 인출 | 분배금 수익 반영 후 외부 출금 별도 기록 |
| 매매 수수료 차감 | 비용으로 자산 감소, 외부 원금 출금과 구분 |
| 같은 잔고를 다시 등록 | 거래가 아닌 입력 점검 대상 |
통합 성과 원장에는 내부 이체의 출금과 입금을 두 번의 외부 흐름처럼 더하지 않습니다.
이체 중 한쪽 잔고만 갱신한 시점도 피해야 합니다.
잔고 기준 시각을 맞춰 돈이 잠시 사라지거나 두 번 잡힌 것처럼 보이지 않게 합니다.
납입 시점만 바꾼 두 합성 원장 🔗
공통 포트폴리오의
기초 1,000만 원
에서 시작하되, 이후 경로는 수익률 계산을 위한 별도 합성 실험으로 만듭니다.
실제 보유 상품의 과거 성과나 앞선 가상 자산군의 측정 결과가 아닙니다.
기간은 2025-01-01부터 2026-01-01까지 365일이고, 중간일은 2025-07-02입니다.
날짜는 계산 재현을 위한 설정이며 모두 같은 시각대인 한국 시간으로 읽습니다.입출금 영향을 제거한 가치지수를
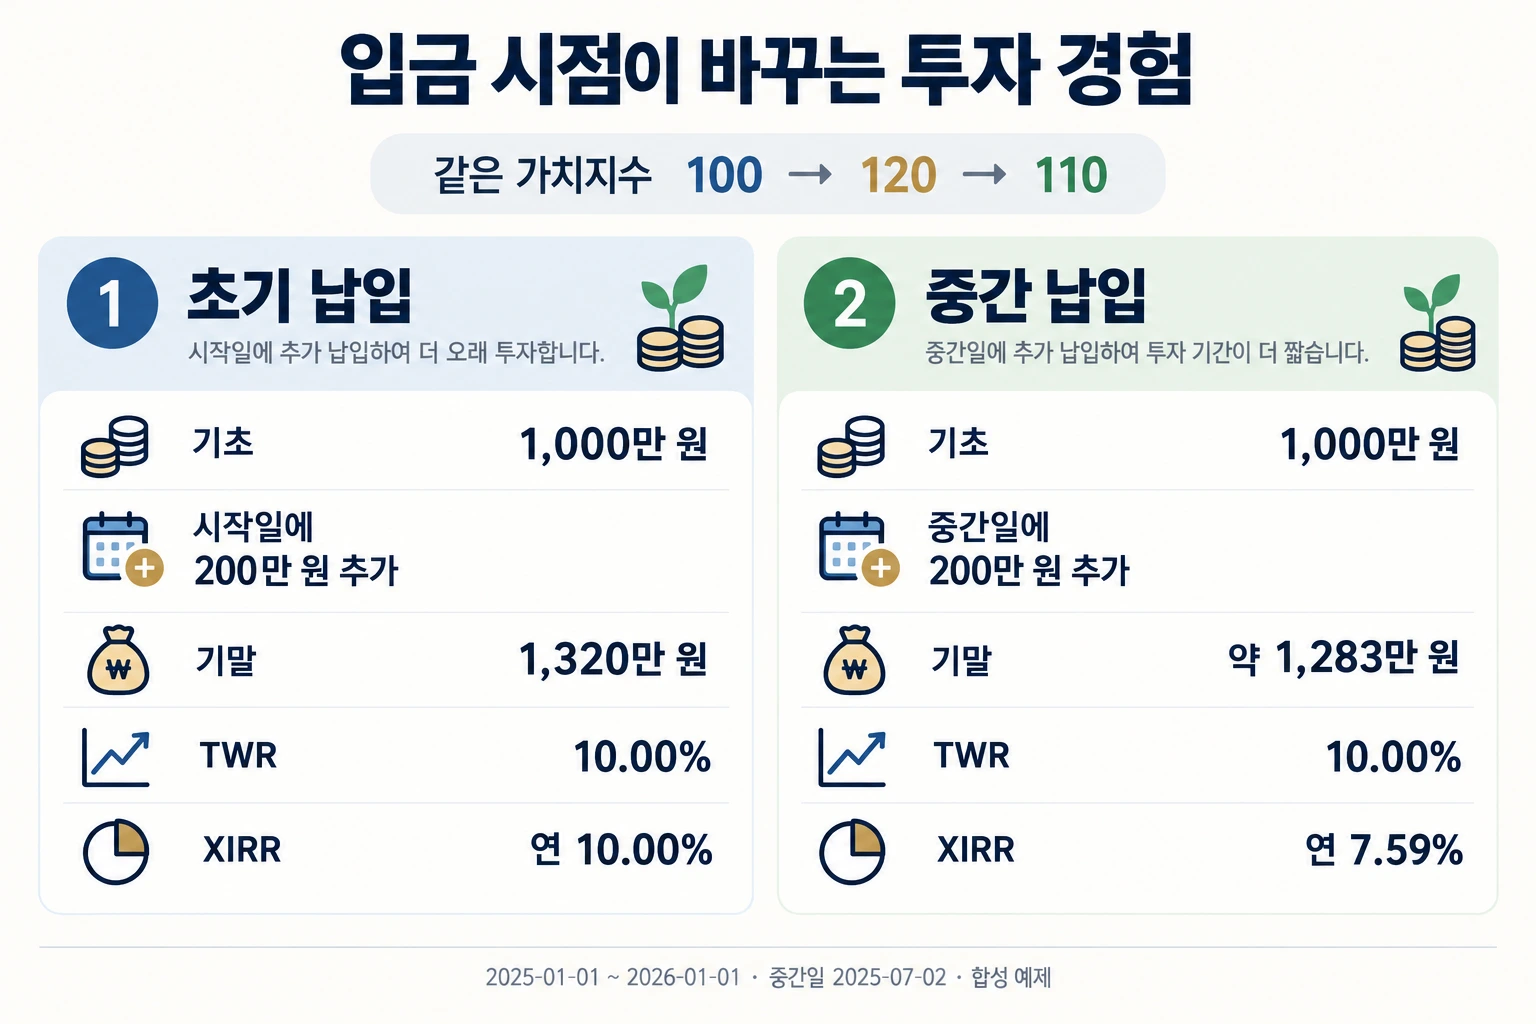
100 → 120 → 110
으로 가정합니다.
시작일부터 중간일까지 +20%, 그다음 기말까지 110 ÷ 120 − 1 ≈ −8.33%인 동일 경로입니다.
추가 납입한 돈은 즉시 같은 경로에 투자되고, 비용·세금·분배금·환율 변동은 이 비교에서 모두 0으로 둡니다.| 평가 시점·사건 | 초기 납입 원장 | 중간 납입 원장 |
|---|---|---|
| 2025-01-01 09:00 기초 평가 | 10,000,000원 | 10,000,000원 |
| 같은 날 09:01 추가 납입 | +2,000,000원 | 0원 |
| 2025-07-02 09:00 입금 전 평가 | 14,400,000원 | 12,000,000원 |
| 같은 날 09:01 추가 납입 | 0원 | +2,000,000원 |
| 중간 입금 직후 평가 | 14,400,000원 | 14,000,000원 |
| 2026-01-01 09:00 기말 평가 | 13,200,000원 | 약 12,833,333원 |
기준은 원화·합성 경로이며, 기초 평가는 시작일 입금 전입니다.
중간 납입의 기말 값은
1,000만 × 1.10 + 200만 × (110 ÷ 120)으로 구합니다.
계산은 반올림 전 값으로 진행하며 표의 원 단위 표시는 반올림했습니다.
두 원장은 기초 자산과 추가 납입 총액이 같지만 추가금이 경험한 구간
이 다릅니다.2025년 1월 1일부터 2026년 1월 1일까지 같은 합성 가치지수에서 200만 원을 초기에 넣거나 7월 2일에 넣은 두 원장의 TWR 10%와 XIRR 연 10%·7.59% 비교
시간가중 수익률 🔗
시간가중 수익률
TWR은 외부 입출금으로 구간을 나누고 각 구간의 수익률을 곱해 연결합니다.
외부 흐름 전후의 평가액을 구분해야 납입금을 가격 상승으로 잘못 세지 않습니다.
정확한 구간 연결에는 해당 현금흐름 시점의 평가 자료가 필요합니다.
GIPS 수익률 계산 방법↗중간 납입 원장의 첫 구간은 입금 전 평가액을 사용해
1,200만 ÷ 1,000만 − 1 = 20%입니다.
둘째 구간은 입금 직후 1,400만 원을 시작값으로 사용해 12,833,333.333… ÷ 1,400만 − 1 ≈ −8.33%입니다.
연결식은 1.20 × (110 ÷ 120) − 1이며, 기간 수익률은 10%입니다.
초기 납입 원장도 입금 직후 1,200만 원을 첫 투자 구간의 시작값으로 두면 같은 두 구간 수익률을 얻습니다.두 원장의 TWR은 모두 10%입니다.
이 조건에서 TWR은 납입 시점의 영향을 분리해 같은 투자 경로를 설명합니다.
다만 실제로 납입 때문에 거래·현금 보유·비용이 달라졌다면 경로 자체가 같지 않을 수 있습니다.
현금흐름 시점의 평가액이 없을 때는 근사법과 추가 자료가 필요하며, 단순 잔고 두 개만으로 정확한 TWR을 구했다고 하지 않습니다.
금액가중 수익률과 XIRR 🔗
금액가중 수익률
MWR은 돈의 크기와 들어간 시점까지 반영한 투자 경험
을 설명합니다.
이를 구하는 방법 중 하나가 날짜별 현금흐름의 현재가치를 맞추는 내부수익률 IRR입니다.
TWR과 MWR이 현금흐름을 다르게 취급한다는 점은 CFA Institute의 성과 평가 자료에서도 구분합니다.
CFA Institute 성과 평가↗Excel의
XIRR은 불규칙한 날짜의 현금흐름으로 연환산 내부수익률을 구합니다.
납입은 투자자 주머니에서 나간 돈이므로 마이너스, 출금과 기말 평가액은 투자자가 받는 가치로 플러스입니다.
포트폴리오 장부의 ‘입금 플러스’와 XIRR의 투자자 관점 부호가 반대
라는 점을 확인합니다.
XIRR은 365일을 기준으로 할인하며 날짜의 시각 부분은 정수 날짜로 처리합니다.
Microsoft XIRR 함수↗| 날짜 | 초기 납입 XIRR 입력 | 중간 납입 XIRR 입력 |
|---|---|---|
| 2025-01-01 | −12,000,000 | −10,000,000 |
| 2025-07-02 | 0 | −2,000,000 |
| 2026-01-01 | +13,200,000 | +12,833,333.333333 |
기초 자산은 그날 새로 납입한 돈이 아니어도, 측정 시작일에 투자한 가치로 놓습니다.
초기 원장의 같은 날짜 기초 자산과 추가 납입은 −1,200만 원으로 합쳤습니다.
기말 값은 실제 매도 여부와 관계없이 그 시점의 잔존 자산 가치이며, 실제 매도 대금을 이미 넣었다면 다시 더하지 않습니다.
날짜를 A2:A4, 초기 원장 현금흐름을 B2:B4, 중간 원장을 C2:C4에 넣었다면 다음 식으로 재현할 수 있습니다.
날짜는 문자열 대신 Excel이 인식하는 날짜값으로 입력합니다.
=XIRR(B2:B4,A2:A4)
=XIRR(C2:C4,A2:A4)
결과는
초기 납입 연 10.00%, 중간 납입 연 약 7.59%로 계산됩니다.
중간 원장의 정확한 계산값은 약 7.586475%이며, 표시는 소수 둘째 자리로 반올림했습니다.
이번에는 측정 기간이 정확히 365일이어서 기간 수익률과 연환산 수익률을 같은 기간으로 비교할 수 있습니다.
기간이 짧다면 XIRR의 연환산 수치를 그 기간에 실제 번 비율로 읽지 않습니다.👍
XIRR에는 적어도 한 번의 음수와 양수 흐름이 필요하지만, 그것만으로 모든 장부에서 유일한 해를 보장하지는 않습니다.
부호가 여러 번 바뀌는 흐름은 해가 없거나 여러 개일 수 있고, 계산이 수렴하지 않을 수도 있습니다.
이번 두 예제는 납입 뒤 마지막 가치 회수로 구성했으며, 계산한 해를 식에 다시 넣어 확인했습니다.
성과 계산표와 손익의 범위 🔗
두 원장의 결과를 모으면 왜 수익률 이름을 함께 적어야 하는지 분명해집니다.
| 지표 | 초기 납입 | 중간 납입 |
|---|---|---|
| 평가액 증감 | +3,200,000원 | 약 +2,833,333원 |
| 순입금 | +2,000,000원 | +2,000,000원 |
| 입금 제외 투자 손익 | +1,200,000원 | 약 +833,333원 |
| 손익 ÷ 기초 1,000만 원 | 12.00% | 약 8.33% |
| TWR | 10.00% | 10.00% |
| XIRR | 연 10.00% | 연 약 7.59% |
합성 경로·원화·365일 기준이며, 금액의 반올림은 표시할 때만 적용했습니다.
‘손익 ÷ 기초 금액’은 비교용 단순 비율이며, 추가 납입 시점을 조정한 수익률로 제시하지 않습니다.
이번 경로에서 초기에 넣은 추가금은 상승 구간부터 참여했지만 중간에 넣은 돈은 하락 구간만 경험했습니다.
이 결과를 앞으로 초기에 납입하는 쪽이 항상 유리하다는 규칙으로 일반화하지 않습니다.
평균 매입단가 기준 평가손익도 이 계산과 구분합니다.
대체로 현재 보유 수량의 평가액과 매입 기준 금액을 비교하는 값이므로, 이미 매도한 자산의 실현손익이나 인출한 분배금까지 기간 전체 결과로 자동 설명하지는 못합니다.
비교할 때는 어떤 자산·기간·통화·비용을 포함한 손익인지 확인합니다.
배당·수수료·환율의 반영 🔗
계좌 안에 남은 배당·분배금은 내부 현금으로 평가액에 포함합니다.
외부 납입으로 기록하면 투자로 생긴 돈을 내가 새로 넣은 원금처럼 빼 버릴 수 있습니다.
계좌 밖으로 인출했다면 인출 시점의 외부 출금도 따로 기록합니다.
분배금 지급은 공짜로 같은 가치가 한 번 더 생기는 사건이 아닙니다.
단순화한 연습에서 분배 전 100만 원이 분배 후 자산 90만 원과 현금 10만 원으로 나뉘었다면 전체는 여전히 100만 원입니다.
배당 재투자를 포함한 총수익 자료를 사용하면서 현금 배당을 다시 더하지 않도록 자료의 정의도 확인합니다.
수수료가 계좌에서 차감돼 기말 평가액에 이미 반영됐다면 같은 비용을 다시 빼지 않습니다.
원화 기준 성과라면 기초·기말·현금흐름을 원화로 맞추고, 외화 입출금은 발생 시점의 환산 기준을 기록합니다.
앞선 비교 원장의 비용·배당·환율을 0으로 둔 것은 계산을 분리하기 위한 가정이며 실제 성과에서 생략해도 된다는 뜻은 아닙니다.
포트리듬 자산 기록과 대조 🔗
포트리듬의 자산 기록에서는 전체 자산의 평가액 기록과 외부 입출금을 먼저 맞춥니다.
2026년 10월 17일 현재 화면과 로컬 구현을 확인하면
시작 평가 시각 이후부터 종료 평가 시각까지
의 흐름을 집계합니다.
시작 시각은 제외하고 종료 시각은 포함하며, 경계일의 입출금 시각을 알 수 없으면 확인을 요구하거나 증감 계산을 보류합니다.
기록 입력과 확인 방법은 자산 기록 설명서↗를 참고합니다.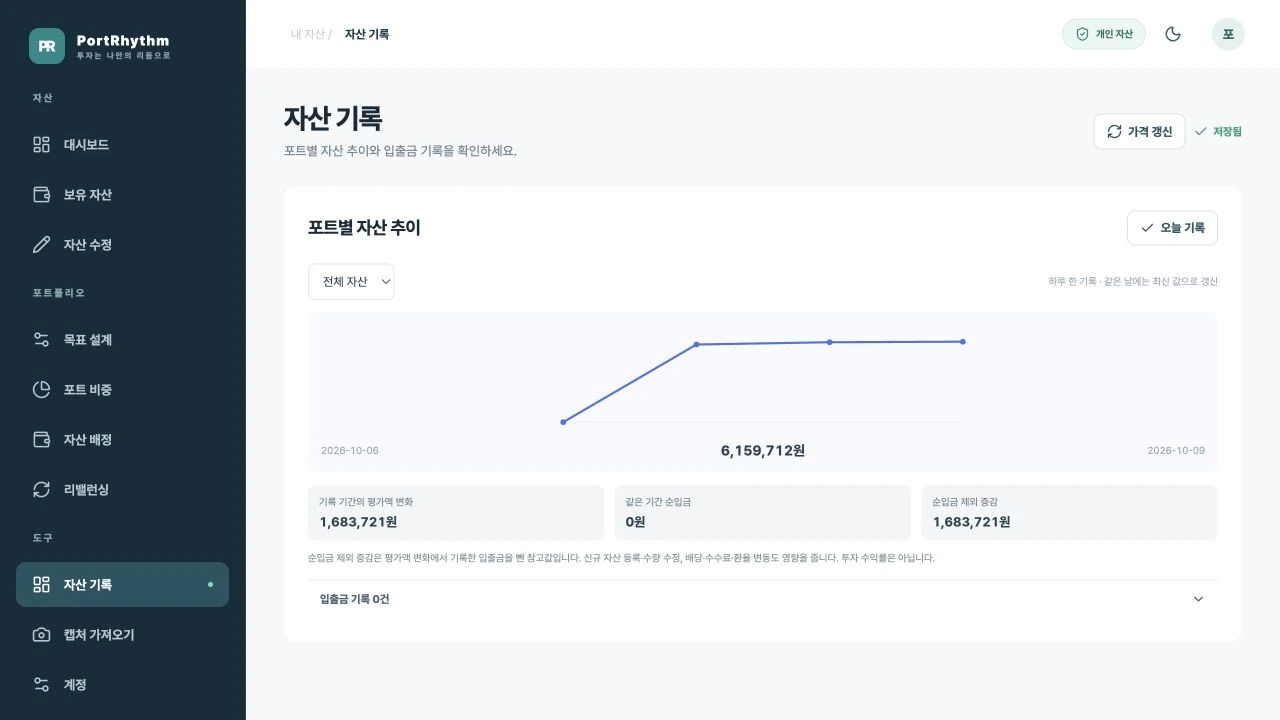
2026년 10월 9일 QA 계정의 별도 자산 기록 데모로, 평가액 변화·순입금·순입금 제외 증감을 확인하는 화면이며 합성 원장과 금액이 다름
위 화면은 기존 QA 데모이며 본문의 합성 원장과 날짜·금액이 다릅니다.
확인할 곳은 평가액 변화, 같은 기간 순입금, 순입금 제외 증감입니다.
앱도 순입금 제외 증감은 투자 수익률이 아니라고 안내합니다.
자산 등록·수량 수정·가격 및 환율 갱신이 섞였다면 장부와 먼저 대조해야 합니다.이 글의 TWR·XIRR은 필요한 평가 시점과 날짜별 흐름을 준비해 별도 계산한 값입니다.
평가액 차트의 기울기나 평균 매입단가 손익을 같은 수익률이라고 읽지 않습니다.
외부 흐름이 빠진 기록으로 TWR을 계산할 수 없다면, ‘자료 부족’이라고 남기는 것이 정확합니다.
👨💻
내 성과표에는 분석 범위·시작과 종료 시각·기초와 기말 평가액·외부 입출금 날짜와 금액·비용 및 배당 처리 기준을 적습니다.
그다음 투자 손익, TWR, XIRR 중 어떤 값을 계산했고 어떤 자료가 부족한지 구분합니다.
결론 🔗
두 원장의 납입 총액과 투자 경로는 같았지만, 투자 손익과 XIRR은 달랐습니다.
TWR은 같은 투자 경로를, MWR은 납입 시점까지 포함한 자금의 경험을 설명합니다.
오늘의 결과는 잔고 증가율 하나를 고르는 대신 계산 목적과 흐름을 남긴 성과 계산표입니다.포트리듬 자산 기록↗에서 평가 시각과 외부 입출금을 먼저 맞춰 보시기 바랍니다.
다음 편에서는 수익률이 같아도 중간에 겪은 하락은 다를 수 있다는 점을 살펴봅니다.
입출금 영향을 제거한 가치 경로를 바탕으로 하락 위험을 읽는 방법으로 이어갑니다.