 포트폴리오 읽기 5 - 하락장에서 확인하는 투자 위험Reading Your Portfolio 5 - Drawdowns and Risk
📅
들어가기 전에 🔗
“20% 정도 빠져도 버틸 수 있어요.”
이렇게 말할 때와 계좌에서 200만 원이 줄어든 모습을 볼 때의 기분은 꽤 다릅니다.
숫자 옆에 여행비나 몇 달치 저축이 떠오르기 시작합니다.
투자 위험은 퍼센트를 내 돈의 크기로 바꿔 보면 더 잘 보입니다.
4편↗에서는 돈을 더 넣은 효과와 투자로 번 돈을 나눴습니다.
이번에는 “얼마나 벌었나?” 옆에 “중간에 얼마나 내려가도 생활과 계획을 지킬 수 있나?”를 적어 보겠습니다.
오늘 만들 것은 어려운 분석 보고서가 아니라
손실 금액·필요한 돈·다음 행동을 적은 점검표
입니다.같은 도착점, 다른 멀미 🔗
투자 과정을 자동차 여행이라고 생각해 보겠습니다.
도착지는 같아도 평탄한 길과 급한 내리막이 있는 길의 피로는 다릅니다.
다음 두 길은 모두 100에서 시작해 110으로 끝납니다.
| 가상의 길 | 시작 | 중간 | 마지막 | 시작 대비 결과 |
|---|---|---|---|---|
| 길 A | 100 | 120 | 110 | +10% |
| 길 B | 100 | 80 | 110 | +10% |
숫자는 실제 계좌 잔고가 아니라, 입출금 영향을 없앤 가상의 자산 가치입니다.
같은 기간·원화 기준이고 분배금을 포함한 결과라고 정했으며, 구간 사이는 각 끝점을 향해 한 방향으로 움직인다고 가정합니다.
길 A는 4편의 연습 경로↗를 가져온 것입니다.
길 B는 이번 비교를 위해 새로 만든 길입니다.
길 A는 가장 높았던 120에서 110으로 약 8.3% 내려갔습니다.
길 B는 100에서 80으로 20% 내려갔다가 회복했습니다.
둘 다 마지막에는 10% 늘었지만, 중간에 계좌를 닫고 싶었던 순간은 다를 수 있습니다.
가장 깊었던 하락 🔗
이전 최고점에서 얼마나 내려왔는지
를 낙폭이라고 합니다.
정한 기간 중 가장 깊었던 낙폭이 ‘최대낙폭’, 영문 약자로 MDD입니다.
이번 예제의 길 B는 80 ÷ 100 − 1 = −20%이므로, 가장 깊었던 하락의 크기가 20%입니다.
과거 최고점과 이후 가치를 비교하는 방법은 CFA Institute의 낙폭 설명에서도 확인할 수 있습니다.
CFA Institute 낙폭 설명↗여기서 출금을 손실로 착각하지 않도록 주의합니다.
1,000만 원 중 200만 원을 생활비로 꺼내 800만 원이 됐다면, 그 차이만으로 투자에서 20% 잃었다고 할 수 없습니다.
반대로 돈을 더 넣으면 손실이 잔고에 가려질 수도 있습니다.
그래서 낙폭은
입출금 영향을 뺀 가치의 길
로 확인합니다.실제 자료에서는 관찰 간격도 중요합니다.
월말에만 봤다면 월중의 더 깊은 하락을 놓칠 수 있습니다.
비교할 때는 기간·기록 간격·통화·배당 반영 기준을 맞춥니다.
그리고
과거에 20% 내려갔다는 숫자는 앞으로도 20%까지만 내려간다는 보장이 아닙니다.
내 1,000만 원으로 해 보는 연습 🔗
이제 1편의 자산표↗로 돌아옵니다.
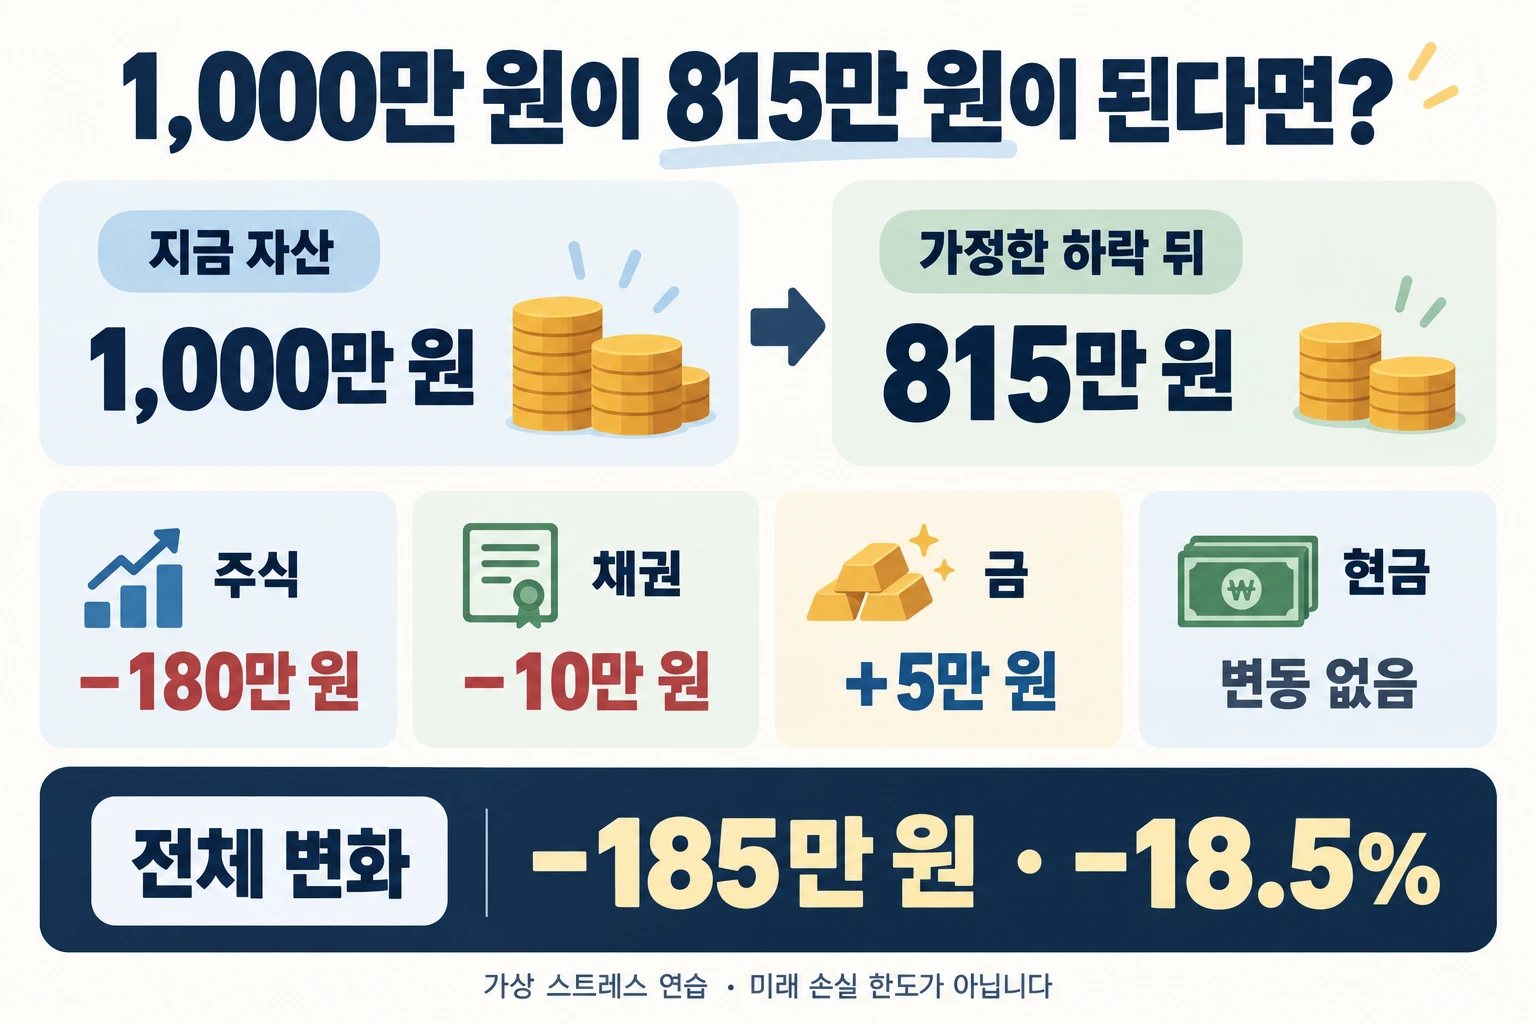
주식 600만 원, 채권 200만 원, 금 50만 원, 현금 150만 원입니다.
여기에 같은 기간 동안 다음 변화가 생긴다고
임의로 가정
해 보겠습니다.| 자산 | 지금 금액 | 가정한 변화 | 늘거나 줄어든 돈 |
|---|---|---|---|
| 주식 | 600만 원 | −30% | −180만 원 |
| 채권 | 200만 원 | −5% | −10만 원 |
| 금 | 50만 원 | +10% | +5만 원 |
| 현금 | 150만 원 | 0% | 0원 |
| 전체 | 1,000만 원 | −18.5% | −185만 원 |
변화율은 분배금을 포함한 원화 기준 가정이며, 외부 입출금·비용·세금은 0으로 뒀습니다.
미래 전망도, 과거에 실제로 있었던 조합도 아닙니다.
−180만 − 10만 + 5만 = −185만 원이므로, 남는 돈은 815만 원
입니다.
주식 손실만 보고 “채권과 금이 다 메워 주겠지”라고 생각하기 전에 전체 금액을 더해 보는 이유입니다.가상 하락 연습에서 주식 −180만 원·채권 −10만 원·금 +5만 원을 합쳐 총 1,000만 원이 815만 원이 되는 도표
185만 원이 줄었다고 상상했을 때 어떤 생각이 드나요?
당장 쓸 돈이 모자라는지, 불안해서 잠을 못 잘 것 같은지, 다음 납입 계획을 유지할 수 있는지 적어 봅니다.
“버틸 수 있을 것 같다”는 기분과
실제로 돈이 필요해 팔아야 하는 상황
은 따로 확인합니다.
필요한 자산 배분은 투자 기간과 손실을 감당할 능력·의향에 따라 다르다는 점도 함께 기억합니다.
Investor.gov 자산 배분 안내↗👍
815만 원은 이번 가정에서 나온 답일 뿐, 지켜지는 바닥 가격이 아닙니다.
주식이 더 내리거나 채권·금까지 함께 내리는 등 다른 조건도 따로 넣어 볼 수 있습니다.
같이 넘어지는 자산 확인 🔗
우산을 세 개 챙겼는데 모두 같은 곳에 두면, 그곳에 가지 못하는 날에는 도움이 안 됩니다.
투자도 종목 이름이 여러 개라는 사실만으로 위험이 골고루 나뉘지는 않습니다.
2편↗에서 본 ETF 안의 같은 기업도 그런 예입니다.
서로 다른 자산의 수익률이 얼마나 비슷하게 움직이는지 보는 말을
상관관계
라고 합니다.
초보자라면 우선 “이 둘은 같은 이유로 함께 흔들릴 수 있나?”부터 물어도 충분합니다.
같은 산업이나 지역의 자산이 함께 영향을 받을 수 있다는 점은 FINRA도 집중 위험으로 설명합니다.
FINRA 집중 위험 안내↗숫자로 비교한다면 같은 기간·같은 간격·같은 통화의 수익률을 사용해야 합니다.
과거에 덜 함께 움직였어도 그 관계가 계속 같으리라고 가정하지 않습니다.
그래서 앞의 연습에서도 채권이 주식과 함께 내리는 조건을 넣었습니다.
여러 자산을 담는 일과 어떤 상황에서도 손실이 없는 일은 다릅니다.
포트리듬에서 점검표로 🔗
포트리듬의
포트 비중 → 현재
에서 어떤 바구니가 큰지 확인합니다.
다만 ‘미국 지수’ 바구니에 현금을 넣었다면 전부 주식인 것은 아니므로, 자산 배정도 함께 봅니다.
화면을 읽는 방법은 현재·목표 비중 설명서↗에 연결해 두겠습니다.이번 손실 계산은 앱 화면의 비중과 금액을 출발점으로
별도 표에서 하는 연습
입니다.
앱에 미래 손실을 예측하는 화면이 있다고 전제하지 않습니다.
복사해 쓸 점검표는 다음 정도면 됩니다.| 질문 | 내 메모에 적을 내용 |
|---|---|
| 얼마나 줄어드는 가정을 했나요? | 예제는 185만 원, 내 금액은 직접 계산 |
| 가까운 시일에 쓸 돈이 있나요? | 금액·필요한 날짜·따로 보관한 위치 |
| 생활비와 비상자금은 따로 있나요? | 투자 총액에 섞지 않았는지 확인 |
| 무엇을 더 확인해야 하나요? | 겹친 기업·환율·현금 목적 등 |
| 먼저 할 일은 무엇인가요? | 잔고 대조, 필요 자금 분리, 목표 재검토 등 |
‘주가가 내리면 무조건 산다’처럼 돈의 사정을 지운 규칙보다는, 필요한 자금을 먼저 확인하는 규칙을 적습니다.
매매를 결정하지 못한 날에도
확인할 자료와 다음 점검일을 남기면 점검은 진행된 것
입니다.결론 🔗
이번에는 “얼마나 오를까?” 대신 “185만 원이 줄면 내 생활과 계획은 괜찮을까?”를 물었습니다.
가장 깊었던 과거 하락과 앞으로 가정해 보는 손실을 구분했고, 주식만이 아닌 전체 자산의 금액도 더했습니다.
오늘의 결과는
내 돈으로 적은 하락 위험 점검표
입니다.포트리듬 현재 비중↗에서 큰 바구니 하나를 골라 먼저 계산해 보시기 바랍니다.
다음 편에서는 이 점검을 바탕으로 목표 비중을 정하고, 어긋난 비중을 다시 맞추는 방법을 살펴봅니다.
매번 사고파는 대신 새로 넣는 돈으로 맞출 수 있는지도 계산해 보겠습니다.